
À qui s'adresse cette solution ?
- Vous supportez une imposition sur le revenu importante.
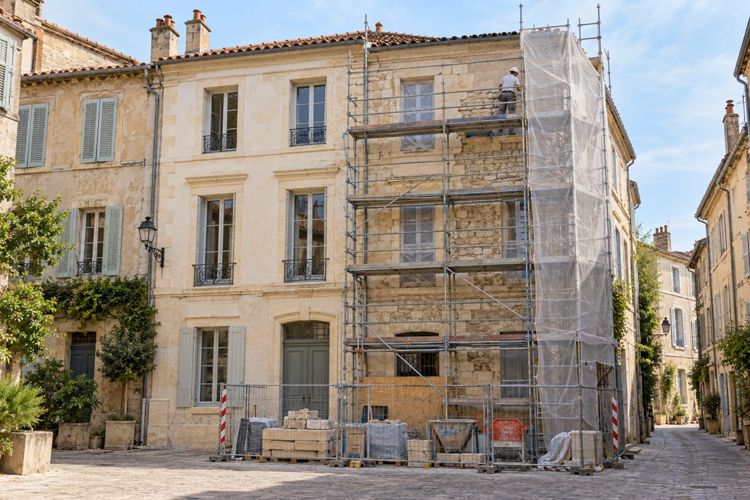
- Vous souhaitez investir dans un immeuble ancien de caractère et contribuer à sa préservation.
- Vous préparez des revenus locatifs futurs.
Le principe
Le dispositif Malraux accompagne la restauration complète d'un immeuble ancien dans un secteur patrimonial éligible. En contrepartie d'un engagement de location, les dépenses admises ouvrent droit à une réduction directe de l'impôt sur le revenu.
L'avantage porte sur les dépenses de restauration éligibles, pas sur le prix d'achat de l'immeuble.
Les principaux avantages
- 30 % de réduction d'impôt pour un immeuble situé dans un site patrimonial remarquable couvert par un plan de sauvegarde et de mise en valeur (PSMV) approuvé.
- 22 % pour les autres sites patrimoniaux remarquables éligibles, notamment sous plan de valorisation de l'architecture et du patrimoine (PVAP) approuvé, ou en cas de restauration déclarée d'utilité publique.
- Dépenses retenues dans la limite de 400 000 € sur quatre années consécutives, soit jusqu'à 120 000 € de réduction à 30 % ou 88 000 € à 22 %.
- Hors plafonnement global des niches fiscales de 10 000 € pour les opérations engagées depuis 2013.
- Pas de plafond de loyer ni de ressources propre au Malraux, dans le respect des autres règles locatives.
Un exemple concret
| Achat du bien | 150 000 € |
|---|---|
| Travaux éligibles | 100 000 € |
| Coût total simplifié, hors autres frais | 250 000 € |
| Réduction au taux de 30 % | 30 000 € |
| Réduction au taux de 22 % | 22 000 € |
La réduction est calculée sur les 100 000 € de travaux, et non sur le prix d'achat. Si les travaux sont payés à parts égales sur trois ans, la réduction à 30 % représente 10 000 € par an, sous réserve d'un impôt suffisant.
Simulation illustrative, sans garantie de rendement.
Conditions et points à connaître
Les conditions à respecter
- Être résident fiscal français et détenir le bien directement ou via une société éligible non soumise à l'IS ; le démembrement est en principe exclu.
- Réaliser une restauration complète, avec les autorisations d'urbanisme et prescriptions patrimoniales nécessaires, notamment l'avis de l'architecte des Bâtiments de France.
- Une déclaration d'utilité publique est requise lorsque le cadre légal l'impose ; elle n'est pas systématique sous PSMV ou PVAP approuvé.
- Louer le logement nu comme résidence principale pendant neuf ans, avec mise en location dans les douze mois suivant l'achèvement des travaux.
- Le locataire ne peut être un membre du foyer fiscal, un ascendant ou un descendant.
Paiements, report et contrat VIR
La réduction suit les dépenses effectivement payées dans la période légale : en principe l'année du permis ou de la déclaration préalable et les trois années suivantes, sauf prorogations légales. Si la réduction excède l'impôt dû, le solde est reportable sur les trois années suivantes. En vente d'immeuble à rénover (VIR), examiner la description des travaux, le prix, l'échéancier, le délai, la garantie financière d'achèvement et les assurances du vendeur.
Les mêmes dépenses ne peuvent pas ouvrir droit à la réduction Malraux et être déduites des revenus fonciers. Vérifier l'éligibilité du secteur et les autorisations avant de s'engager. La qualité de l'emplacement et le budget global restent essentiels.
L'accompagnement VALANTE
Étude de l'emplacement, du budget de restauration et du calendrier fiscal adapté à votre situation.